
 Sabtu, 26 September 2026


BTN Dorong Tokenisasi Aset KPR, Buka Peluang Pendanaan Perumahan Lebih Luas
tim langit 7
Sabtu, 26 September 2026 - 21:31 WIB
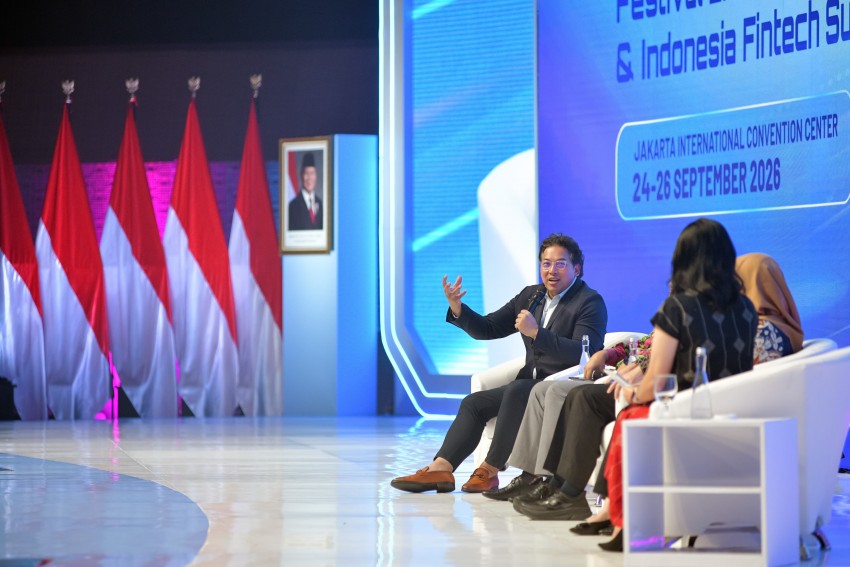

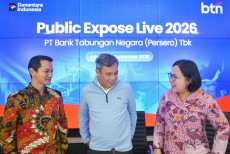
Direktur Network and Retail Funding BTN Rully Setiawan menjelaskan, pengalaman dalam sekuritisasi memberikan pelajaran bahwa instrumen seperti KIK-EBA dan EBA-SP bukan hanya berfungsi untuk mengelola maturity mismatch, tetapi juga dapat memperluas sumber pendanaan dan menciptakan ruang bagi bank untuk kembali menyalurkan pembiayaan perumahan.
Prinsip yang sama tetap relevan ketika berbicara mengenai tokenisasi. Teknologinya memang berubah, tetapi fundamentalnya tidak berubah. Underlying asset harus berkualitas, struktur transaksi harus transparan, tata kelola dan perlindungan investor harus kuat, serta seluruh proses harus berada dalam koridor regulasi.
"Kami melihat tokenisasi berpotensi membuka akses terhadap sumber pendanaan yang lebih luas melalui representasi aset secara digital," kata Rully dalam Casual Talk Festival Ekonomi Keuangan Digital Indonesia dan Indonesia Fintech Summit & Expo (FEKDI x IFSE) 2026 di Jakarta International Convention Center (JICC) yang digelar 24-26 September 2026.
Hanya saja, tidak boleh berhenti pada digitalisasi aset. Rully menekankan bahwa nilai akhirnya harus kembali kepada sektor riil. Dalam konteks BTN, inovasi tersebut diharapkan dapat memperkuat kapasitas pendanaan dan mendukung pembiayaan perumahan yang lebih luas.
"Ke depan, use case-nya juga dapat berkembang, misalnya untuk membantu monetisasi aset tertentu, termasuk aset bermasalah, sepanjang struktur legal, valuasi, perlindungan investor, dan aspek regulasinya telah memadai," ucap Rully.
Agar manfaat tokenisasi benar-benar kembali kepada pembiayaan perumahan, ada beberapa hal yang harus disiapkan. Pertama, infrastruktur dan ekosistem digital yang mampu menjamin keamanan data, pencatatan, serta pengelolaan aset. Kedua, struktur transaksi yang memberikan kepastian mengenai kepemilikan aset, hak investor, dan mekanisme pembayaran.
Yang ketiga, lanjut Rully, kualitas underlying asset itu sendiri, termasuk kualitas dan standardisasi data KPR. Tidak kalah penting juga adalah membangun basis investor secara bertahap melalui transparansi dan edukasi.
Dari sisi risiko, setidaknya ada empat hal yang perlu dicermati. Pertama, risiko operasional dan siber. Kedua, risiko yang melekat pada underlying KPR. Ketiga, risiko likuiditas, karena tokenisasi tidak secara otomatis menciptakan pasar sekunder yang likuid. Keempat, risiko perlindungan investor.
Menurut Rully, prinsipnya sederhana: semakin mudah suatu aset diakses dan diperdagangkan secara digital, semakin tinggi pula tuntutan terhadap transparansi, tata kelola, dan perlindungan investor. Jangan sampai tokennya menjadi sangat likuid, tetapi underlying asset dan struktur hukumnya justru tidak jelas.
"Karena itu, bagi BTN, keberhasilan tokenisasi bukan diukur dari berapa banyak aset yang berhasil ditokenisasi, melainkan dari seberapa jauh inovasi tersebut mampu memperluas akses investor, menciptakan pendanaan yang lebih efisien, dan pada akhirnya meningkatkan kapasitas pembiayaan perumahan," jelasnya.
Beyond Mortgage dan Transformasi Digital BTN
Bagi BTN, Beyond Mortgage bukan berarti meninggalkan DNA sebagai bank perumahan, melainkan memperluas hubungan dengan nasabah di luar kebutuhan KPR. Saat ini, BTN semakin hadir dalam keseharian nasabah, termasuk melalui berbagai aktivitas lifestyle dan kegiatan seperti Jakarta International Marathon, Indonesia Fashion Week, Wonderful Indonesia Gastronomy, hingga hiburan seperti Gun N’ Roses.
"Artinya, hubungan BTN dengan nasabah tidak lagi hanya terjadi ketika mereka membeli atau mencicil rumah, tetapi juga dalam berbagai aktivitas dan kebutuhan sehari-hari," ungkap Rully.
Ke depan, BTN ingin membawa hubungan tersebut ke dalam ekosistem digital. Melalui balé by BTN, BTN ingin menjadi mitra keuangan nasabah, bukan hanya untuk KPR, melainkan juga untuk transaksi, tabungan, payroll, pembayaran, merchant, investasi, hingga berbagai solusi keuangan lainnya.
Dengan demikian, digitalisasi menjadi enabler untuk membuat layanan BTN lebih dekat, lebih mudah, lebih personal, dan tersedia dalam keseharian nasabah. Pada akhirnya, BTN tidak hanya menjadi bank yang digunakan ketika nasabah membutuhkan rumah, tetapi juga menjadi bank yang relevan dalam setiap fase kehidupan nasabah.
"Karena itu, digitalisasi bagi kami bukan sekadar memindahkan layanan ke aplikasi. Lebih dari itu, digitalisasi adalah bagaimana BTN dapat hadir lebih dekat, lebih relevan, dan memberikan nilai dalam keseharian masyarakat," terang Rully.
(lam)
TOPIK TERKAIT
BERITA TERKAIT

Jadwal Sholat
JAKARTA, Sabtu 26 September 2026
Imsak
04:16
Shubuh
04:26
Dhuhur
11:48
Ashar
14:56
Maghrib
17:51
Isya
19:00
TOPIK TERPOPULER


5
guru sd


سُبْحٰنَ الَّذِيْٓ اَسْرٰى بِعَبْدِهٖ لَيْلًا مِّنَ الْمَسْجِدِ الْحَرَامِ اِلَى الْمَسْجِدِ الْاَقْصَا الَّذِيْ بٰرَكْنَا حَوْلَهٗ لِنُرِيَهٗ مِنْ اٰيٰتِنَاۗ اِنَّهٗ هُوَ السَّمِيْعُ الْبَصِيْرُ
Mahasuci (Allah), yang telah memperjalankan hamba-Nya (Muhammad) pada malam hari dari Masjidilharam ke Masjidil Aqsa yang telah Kami berkahi sekelilingnya agar Kami perlihatkan kepadanya sebagian tanda-tanda (kebesaran) Kami. Sesungguhnya Dia Maha Mendengar, Maha Melihat.
