
 Jum'at, 02 Oktober 2026

Ekspansi Kontemporer Konglomerasi Finansial Asia Timur di Indonesia: Analisis Penetrasi Pasar Jepang versus Korea Selatan
tim langit 7
Jum'at, 02 Oktober 2026 - 14:10 WIB
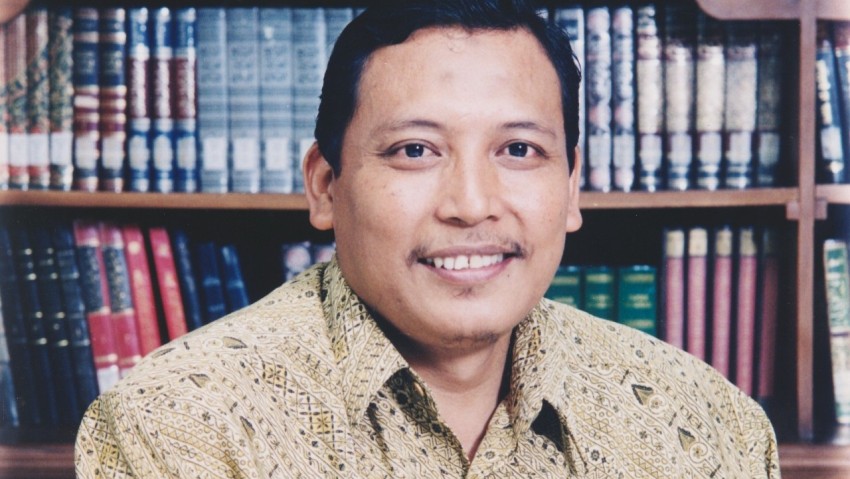
Dr Ikhwan Abidin Basri, Dosen Pasca Sarjana Institut Ilmu Al Quran

LANGIT7.ID-Artikel ini mengkaji fenomena pergeseran peta kekuatan (shifting paradigm) industri perbankan dan pembiayaan di Indonesia, yang kini didominasi oleh penetrasi struktural konglomerat finansial asal Jepang dan Korea Selatan [PT Bank SMBC Indonesia Tbk, PT Bank Danamon Indonesia Tbk].
Menggunakan kerangka teori arbitrase makroekonomi dan pengelolaan retained earnings cascade, studi ini menganalisis bagaimana disparitas suku bunga internasional (interest rate differential) dimanfaatkan oleh megabank Asia Timur untuk membangun ekosistem bisnis jangka panjang di Indonesia.
Hasil analisis menunjukkan bahwa meskipun kedua klaster negara menggunakan keunggulan biaya modal (cost of fund) yang murah di negara asal, Jepang cenderung mengadopsi pendekatan konservatif berskala jumbo pada sektor korporasi-infrastruktur [PT Bank Mizuho Indonesia]. Sementara itu, konglomerat keuangan Korea Selatan bergerak lebih gesit mengeksploitasi sektor keuangan digital (tech-savvy) dan pembiayaan konsumer berbasis rantai pasok manufaktur serta kapitalisasi budaya (Hallyu marketing).
Lanskap industri jasa keuangan di Indonesia dalam satu dekade terakhir mengalami restrukturisasi kepemilikan yang sangat masif. Setelah era dominasi perbankan Barat pasca-Krisis Keuangan Asia 1997/1998, pasar domestik kini menyaksikan konsolidasi anorganik yang dipimpin oleh korporasi finansial dari dua raksasa ekonomi Asia Timur: Jepang dan Korea Selatan.
Penetrasi ini tidak lagi sekadar berupa investasi portofolio jangka pendek di pasar modal, melainkan berbentuk akuisisi saham pengendali secara mutlak atas institusi perbankan nasional dan perusahaan pembiayaan (multifinance). Institusi Jepang seperti Mitsubishi UFJ Financial Group (MUFG) dan Sumitomo Mitsui Financial Group (SMBC) telah menancapkan jangkar bisnis bernilai ratusan triliun Rupiah [PT Bank SMBC Indonesia Tbk, PT Bank Danamon Indonesia Tbk]. Langkah ini kemudian diikuti dengan agresivitas yang serupa oleh konglomerasi keuangan Korea Selatan, dipimpin oleh KB Financial Group, Hana Financial Group, Shinhan Financial Group, dan Woori Financial Group.
Pertanyaan teoretis dan praktis yang muncul adalah: faktor makroekonomi apa yang mendorong resistensi investasi mereka di tengah tingginya volatilitas pasar global, dan bagaimana perbedaan karakteristik operasional antara gurita keuangan Jepang dan Korea Selatan dalam memperebutkan pasar domestik Indonesia?
Tinjauan Peta Aset dan Struktur Konsolidasi
Guna memahami skala cengkeraman kedua kekuatan ekonomi ini, tabel di bawah menyajikan proyeksi posisi aset konsolidasian entitas utama keuangan Jepang dan Korea Selatan di pasar Indonesia:
Negara Asal Induk Konglomerasi Anak Usaha Utama di Indonesia Fokus Utama Penetrasi Pasar Estimasi Aset Konsolidasian
Jepang
- MUFG Bank Danamon, Adira Finance, Home Credit RI, Mandala Finance [PT Bank Danamon Indonesia Tbk] Korporasi, sindikasi infrastruktur, otomotif, dan mikro retail. - Rp 482,7 Triliun
- SMBC Group Bank SMBC Indonesia, OTO Group, BTPN Syariah [PT Bank SMBC Indonesia Tbk] Kredit investasi, green financing, dan perbankan digital (Jenius). - Rp 245,5 Triliun
- Mizuho Bank Mizuho Indonesia, Mizuho Leasing Indonesia [PT Bank Mizuho Indonesia] Pembiayaan proyek korporasi besar dan manufaktur hulu. - Rp 65+ Triliun
Korsel
- KB Financial KB Bank (Bukopin), KB Valbury Transformasi digital retail, UMKM, dan pembiayaan rantai pasok. -Rp 85+ Triliun
- Hana Financial Bank KEB Hana, Line Bank FinTech, perbankan digital mikro, dan pembiayaan konsumer. ~Rp 50+ Triliun
Shinhan Bank Shinhan Indonesia Kredit rantai pasok korporasi Korsel (ekosistem manufaktur). ~Rp 35+ Triliun
- Woori Financial Bank Woori Saudara (BWS) [PT Bank Woori Saudara Indonesia 1906 Tbk] Kredit pensiunan, pegawai negeri (PNS), dan korporasi garmen. ~Rp 30+ Triliun
Mekanisme Pendorong Eksodus Modal
1. Arbitrase Makroekonomi (Interest Rate Differential)
Secara fundamental, motif utama ekspansi ini didorong oleh fenomena ekonomi push and pull factors. Suku bunga domestik di Jepang (melalui kebijakan Yield Curve Control BOJ yang lama menahan suku bunga mendekati 0%) dan Korea Selatan secara historis jauh lebih rendah dibanding yield di pasar berkembang (emerging markets).
Perbedaan suku bunga yang lebar ini dimanfaatkan oleh konglomerat untuk menyerap likuiditas murah dalam mata uang Yen atau Won di negara asal, lalu menyalurkannya dalam bentuk Foreign Direct Investment (FDI) jangka panjang ke Indonesia.
Di tanah air, modal tersebut dikonversi ke Rupiah dan diputar pada instrumen kredit dengan tingkat margin bunga bersih (Net Interest Margin / NIM) berkisar antara 4% hingga 5%, yang merupakan salah satu yang tertinggi di Asia Tenggara.
2. Teori Reinvestasi Laba Ditahan (Retained Earnings Cascade)
Anomali menarik dari gurita keuangan Asia Timur adalah kebiasaan mereka untuk tidak melakukan repatriasi dividen secara agresif kembali ke Tokyo atau Seoul. Sebagai contoh, PT Bank SMBC Indonesia Tbk secara konsisten mengalokasikan mayoritas dari total laba bersihnya sebagai laba ditahan (retained earnings) [PT Bank SMBC Indonesia Tbk].
Kebijakan menahan laba ini didasari oleh rasionalitas ekonomi: mengembalikan dana tunai keuntungan ke negara asal yang mengalami stagnasi pertumbuhan dan inflasi rendah dinilai sebagai tindakan tidak produktif (capital inefficiency).
Dengan menahan laba di Indonesia, dana tersebut secara otomatis mempertebal Rasio Kecukupan Modal (Capital Adequacy Ratio / CAR) anak usaha lokal [PT Bank SMBC Indonesia Tbk]. Dampaknya, kapasitas ekspansi kredit domestik meningkat secara eksponensial tanpa membutuhkan injeksi modal baru dari perusahaan induk global.
Analisis Komparatif: Profil dan Karakteristik Finansial Induk
Meskipun kedua klaster negara memanfaatkan keunggulan biaya modal di negara asal, penelitian ini menemukan distingsi strategi yang tajam. Pola operasi korporasi finansial Jepang dicirikan oleh model konservatif struktural multi-dekade, sedangkan korporasi Korea Selatan bergerak dengan model disruptif-ekosistem melalui identitas unik dari empat korporasi induknya:
1. KB Financial Group Inc. (KBFG) - The Retail & Digital Infiltrator
KBFG memegang posisi sebagai kelompok keuangan terbesar pertama di Korea Selatan berdasarkan total aset dan kapitalisasi pasar. Karakteristik modal grup ini dicirikan oleh agresivitas tinggi dalam melakukan ekspansi internasional (global outreach). Mereka menerapkan strategi risk-taking dengan mengakuisisi institusi lokal yang membutuhkan restrukturisasi, untuk kemudian dikonversi menjadi entitas digital seutuhnya (core banking digital transformation). Di Indonesia, perwujudan modal ini terefleksi pada PT Bank KB Bukopin Tbk (KB Bank) dan KB Valbury Sekuritas. KBFG sangat mahir memindahkan loyalitas nasabah ritel melalui pemanfaatan taktik psikologis pasar berupa Hallyu marketing menggunakan ikon budaya pop global.
2. Shinhan Financial Group Co., Ltd. (SFG) - The Corporate & Supply Chain Financier
Sebagai rival utama KBFG, Shinhan merupakan pelopor holding keuangan swasta pertama di Korea Selatan. Berbeda dengan KBFG yang berorientasi pada pasar konsumer retail masif, SFG menonjolkan identitas keuangan yang berfokus pada perbankan korporasi (corporate banking) dan manajemen kekayaan (wealth management). Secara internasional, SFG menerapkan filosofi “follow-the-client”. Kehadiran anak usahanya, PT Bank Shinhan Indonesia, dirancang secara taktis untuk mengamankan dan mendanai rantai pasok (supply chain financing) komersial bagi ekosistem pabrik konglomerat manufaktur hulu asal Korea Selatan yang berbasis di Indonesia.
3. Hana Financial Group Inc. (HFG) - The FinTech & Neobank Innovator
Hana Financial Group menempati peringkat tiga besar di Korea Selatan dengan spesialisasi historis pada transaksi valuta asing (forex) dan perdagangan internasional. HFG memproyeksikan diri sebagai pelopor tekno-finansial (FinTech pioneer) melalui struktur tata kelola yang sangat adaptif dan lincah. Dibandingkan membangun jaringan kantor cabang fisik konvensional yang memakan biaya operasional tinggi, HFG lebih memilih skema aliansi strategis lintas sektor. Di pasar domestik, strategi ini melahirkan Line Bank (operasional di bawah PT Bank KEB Hana Indonesia), sebuah neobank digital tanpa cabang hasil kolaborasi global dengan LINE Corporation yang sukses menguasai ceruk pasar tabungan dan paylater generasi muda.
4. Woori Financial Group Inc. (WFG) - The Prudent Risk Manager
Woori Financial Group mewakili pilar perbankan komersial tradisional Korea Selatan yang memiliki kedekatan historis kuat dengan kebijakan restrukturisasi ekonomi pemerintah. Identitas keuangan WFG dicirikan oleh tingkat prudensial yang sangat ketat dan stabilitas imbal hasil yang sangat konsisten (predictable earnings). Strategi ekspansi mereka menghindari kompetisi "bakar uang" di ranah digital makro. Sebaliknya, melalui PT Bank Woori Saudara Indonesia 1906 Tbk (BWS), mereka mendominasi ceruk pasar dengan tingkat risiko gagal bayar yang sangat minim, seperti kredit berbasis potongan gaji aparatur sipil negara (PNS), pensiunan, serta pembiayaan industri manufaktur tekstil menengah [PT Bank Woori Saudara Indonesia 1906 Tbk].
Tata Kelola Risiko dan Kepatuhan Regulasi Domestik
Masifnya ekspansi lintas sektor yang dilakukan kedua klaster ini memicu perhatian khusus dari Otoritas Jasa Keuangan (OJK). Berdasarkan regulasi prudensial domestik, grup finansial yang memiliki kepemilikan di berbagai sektor jasa keuangan diwajibkan untuk menunjuk atau membentuk Perusahaan Induk Konglomerasi Keuangan (PIKK) Operasional.
Tujuan regulasi ini adalah mencegah terjadinya risiko penularan sistemik (systemic contagion risk) antarentitas. Sebagai implementasi nyata, MUFG mengonsolidasikan kendali pengawasan risiko terpadu di bawah Bank Danamon untuk mengawasi operasional Adira, Home Credit, dan Mandala Finance [PT Bank Danamon Indonesia Tbk].
Regulasi ketat OJK ini pada akhirnya justru memaksa entitas asing tersebut untuk memperkuat tata kelola korporasi (corporate governance) mereka di tingkat lokal, sehingga benteng bisnis mereka di Indonesia menjadi semakin solid dan terstruktur.
Dengan demikian dapat disimpulkan bahwa kokohnya cengkeraman konglomerat keuangan Jepang dan tren serupa yang diadopsi oleh korporasi Korea Selatan di Indonesia menegaskan sebuah tesis ekonomi: disparitas moneter global akan selalu mengalirkan modal dari wilayah jenuh (liquidity trap areas) menuju wilayah berkembang yang memiliki produktivitas tinggi.
Melalui pemanfaatan biaya modal yang murah, komitmen retensi laba lokal, dan kepatuhan terhadap restrukturisasi manajemen risiko PIKK, kedua raksasa Asia Timur ini tidak lagi sekadar menjadi investor tamu di Indonesia. Mereka telah berevolusi menjadi pilar struktural yang mengendalikan urat nadi sirkulasi dana retail dan korporasi di tanah air.
Perlu diingat, PT Bank SMBC Indonesia Tbk secara resmi mengintegrasikan penamaan korporasinya guna mempertegas identitas posisi strategis sebagai bagian dari jaringan keuangan global Sumitomo Mitsui Financial Group.
MUFG Bank Ltd memegang kendali mayoritas saham atas PT Bank Danamon Indonesia Tbk, yang kemudian bertindak sebagai mesin akuisisi portofolio retail mikro multisektor di Indonesia. PT Bank Mizuho Indonesia menargetkan ceruk pasar pembiayaan korporasi (corporate banking) skala besar serta bertindak sebagai pengatur utama (mandated lead arranger) pinjaman sindikasi lintas negara.
Ketimpangan margin bunga bersih (Net Interest Margin / NIM) global mendorong aliran dana ke pasar negara berkembang (emerging markets) karena tingginya tingkat imbal hasil jangka panjang yang ditawarkan di Indonesia dibandingkan pasar Asia Timur. Berdasarkan hasil Keputusan RUPST PT Bank SMBC Indonesia Tbk, retensi laba diprioritaskan untuk dialokasikan secara penuh sebagai laba ditahan demi menjaga kesehatan modal inti fungsional perusahaan.
Pemanfaatan akun unappropriated retained earnings dalam struktur ekuitas memberikan kelenturan fleksibilitas permodalan bagi bank jangkar asing dalam menghadapi gejolak volatilitas nilai tukar mata uang global.
Injeksi modal berkelanjutan oleh KBFG ditujukan untuk mempercepat pembersihan rasio kredit bermasalah (Non-Performing Loan) struktural warisan manajemen lama sebelum akuisisi penuh. Sinergi pembiayaan digital neobank seperti Line Bank oleh Hana Bank memanfaatkan penetrasi basis data aplikasi pesan instan guna mengakuisisi nasabah retail usia muda tanpa biaya operasional kantor cabang konvensional.
Efisiensi pengelolaan portofolio PT Bank Woori Saudara Indonesia 1906 Tbk tercermin dari rasio NPL yang konsisten di bawah rata-rata industri perbankan nasional berkat segmentasi pasar yang sangat aman.
Peraturan Otoritas Jasa Keuangan (POJK) mengenai Penyelenggaraan Konglomerasi Keuangan mengamanatkan tata kelola terintegrasi bagi pemegang saham pengendali asing guna memitigasi potensi risiko sistemik antar-sektor. (Dr Ikhwan Abidin Basri, Dosen Pasca Sarjana Institut Ilmu Al Quran)
(lsi)
TOPIK TERKAIT
BERITA TERKAIT



Jadwal Sholat
JAKARTA, Jum'at 02 Oktober 2026
Imsak
04:12
Shubuh
04:22
Dhuhur
11:46
Ashar
14:50
Maghrib
17:50
Isya
18:59


سُبْحٰنَ الَّذِيْٓ اَسْرٰى بِعَبْدِهٖ لَيْلًا مِّنَ الْمَسْجِدِ الْحَرَامِ اِلَى الْمَسْجِدِ الْاَقْصَا الَّذِيْ بٰرَكْنَا حَوْلَهٗ لِنُرِيَهٗ مِنْ اٰيٰتِنَاۗ اِنَّهٗ هُوَ السَّمِيْعُ الْبَصِيْرُ
Mahasuci (Allah), yang telah memperjalankan hamba-Nya (Muhammad) pada malam hari dari Masjidilharam ke Masjidil Aqsa yang telah Kami berkahi sekelilingnya agar Kami perlihatkan kepadanya sebagian tanda-tanda (kebesaran) Kami. Sesungguhnya Dia Maha Mendengar, Maha Melihat.
