
 Rabu, 21 Oktober 2026

Sasar Pekerja Muda, Bank BSN Tawarkan KPR DP 1 Persen dan Tenor 40 Tahun
esti setiyowati
Rabu, 21 Oktober 2026 - 16:58 WIB
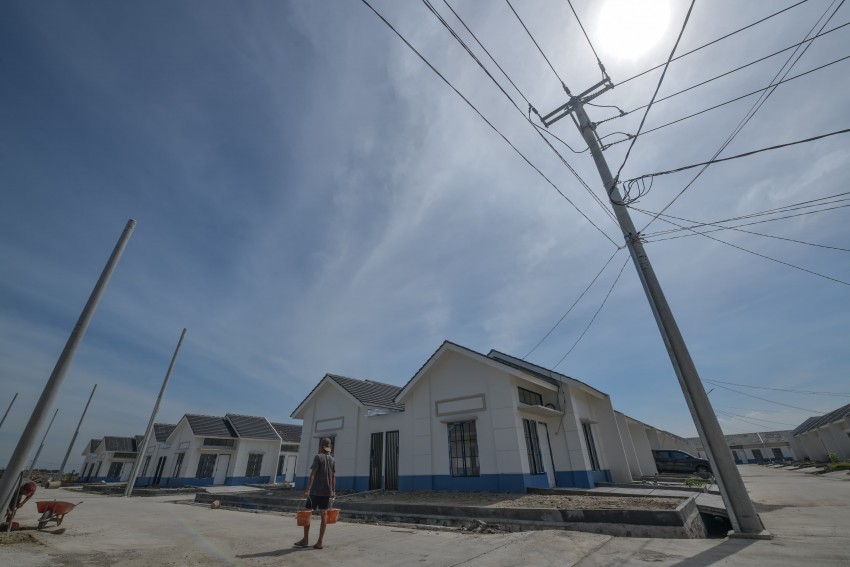
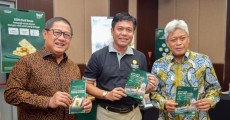
Sasar Pekerja Muda, Bank BSN Tawarkan KPR DP 1 Persen dan Tenor 40 Tahun. Foto: Ist
Direktur Consumer Banking Bank BSN, Mochamad Yut Penta, mengatakan usia muda dapat menjadi keuntungan dalam merencanakan pembelian rumah karena berkesempatan mengambil tenor lebih panjang.
“Usia muda justru merupakan keunggulan dalam perencanaan pembiayaan properti karena memungkinkan pengambilan tenor yang panjang. Rumah pertama tidak harus menjadi rumah impian terakhir,” ujar Yut Penta dalam gelar wicara Indonesia Sharia Economic Festival (ISEF) 2026 di Jakarta, Sabtu (17/10/2026) seperti dikutip dari Antara.
Baca juga: Bank BSN Dorong Integrasi Keuangan Syariah ASEAN untuk Ketahanan Ekonomi
Menurut dia, pekerja muda dapat menerapkan konsep starter home, yakni membeli rumah pertama yang sesuai dengan kondisi keuangan sebelum meningkatkan kualitas hunian atau berpindah ke rumah yang lebih besar pada masa mendatang.
Dua Skema Pembiayaan Bank BSN
Bank BSN menyediakan dua pilihan pembiayaan, yaitu KPR Subsidi melalui Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) dan KPR Non-Subsidi.
Pada skema KPR Subsidi FLPP, nasabah dapat menikmati uang muka mulai 1 persen dengan tenor hingga 40 tahun. Bank BSN juga menawarkan margin tetap sebesar 5 persen untuk rumah tapak dan 6 persen untuk rumah susun selama masa pembiayaan.
Selain itu, nasabah yang memenuhi persyaratan berkesempatan memperoleh bantuan subsidi uang muka hingga Rp4 juta untuk pembelian rumah tapak.
Sementara itu, KPR Non-Subsidi menawarkan margin mulai 3,65 persen dengan skema tetap selama satu tahun. Produk ini juga menyediakan pilihan angsuran berjenjang dan tenor pembiayaan hingga 30 tahun.
Meski menawarkan tenor panjang dan uang muka rendah, Yut Penta mengingatkan calon nasabah agar tetap memperhitungkan kemampuan membayar cicilan sebelum mengajukan KPR. Salah satu hal yang perlu diperhatikan adalah rasio angsuran terhadap penghasilan bulanan.
Baca juga: Bank BSN Ekspansi di Jawa Tengah, KCP Purwokerto Naik Kelas
Ia juga menyoroti penggunaan pinjaman daring dan layanan paylater yang dapat memengaruhi kelayakan calon nasabah dalam memperoleh pembiayaan apabila tidak dikelola dengan baik.
“Riwayat pembayaran yang baik memegang peranan penting untuk memudahkan persetujuan pembiayaan KPR,” ujarnya.
Dari sisi kinerja, Bank BSN mencatatkan total portofolio pembiayaan KPR sebesar Rp58,9 triliun per 30 September 2026.
Nilai tersebut terdiri atas pembiayaan KPR Subsidi sebesar Rp39,7 triliun dan KPR Non-Subsidi senilai Rp19,2 triliun.
Bank BSN juga membukukan pangsa pasar sekitar 24,8 persen dalam penyaluran KPR Subsidi FLPP secara nasional. Saat ini, perseroan menempati posisi sebagai bank syariah terbesar kedua di Indonesia berdasarkan total aset.
(est)
TOPIK TERKAIT
BERITA TERKAIT

Jadwal Sholat
JAKARTA, Rabu 21 Oktober 2026
Imsak
04:03
Shubuh
04:13
Dhuhur
11:41
Ashar
14:50
Maghrib
17:49
Isya
18:59
TOPIK TERPOPULER


سَبَّحَ لِلّٰهِ مَا فِى السَّمٰوٰتِ وَالْاَرْضِۚ وَهُوَ الْعَزِيْزُ الْحَكِيْمُ
Apa yang di langit dan di bumi bertasbih kepada Allah. Dialah Yang Mahaperkasa, Mahabijaksana.
